Le prix affiché par un établissement d’accueil n’est pas ce que votre proche paiera. Entre la facture et le montant qui sort réellement de son compte chaque mois, plusieurs aides viennent s’intercaler. C’est ce montant final, le reste à charge, qui permet de savoir si un établissement est accessible, et pendant combien de temps. Voici la méthode, étape par étape.
Étape 1 : partir de la facture mensuelle
La facture d’un EHPAD comprend deux éléments à la charge du résident :
- le tarif hébergement, fixé au jour (chambre, repas, entretien, animation) ;
- le tarif dépendance déterminer par le GIR et donc leur nivuea d’autonomie, qui reste dû par tous les résidents.
Multipliez chaque tarif journalier par 30 ou 31 jours, et ajoutez les prestations facultatives retenues (linge, téléphone, coiffeur…). Vous obtenez la facture brute mensuelle.
Le tarif hébergement et le tarif dépendance de chaque établissement sont publiés sur pour-les-personnes-agees.gouv.fr. Pour la dépendance, retenez le tarif du GIR de votre proche s’il est connu.
Étape 2 : déduire l’APA en établissement
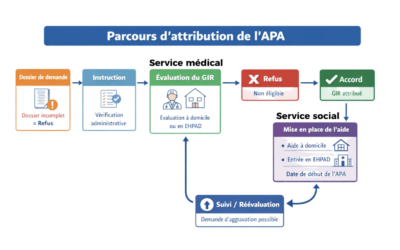
Pour un résident classé en GIR 1 à 4, l’allocation personnalisée d’autonomie en établissement prend en charge le tarif dépendance de son GIR, diminué d’une participation :
- tous les résidents paient au minimum le tarif des GIR 5 et 6 (c’est le « ticket modérateur ») ;
- au-delà d’un certain niveau de revenus, la participation augmente.
Dans de nombreux départements, l’APA est versée directement à l’établissement sous forme de dotation globale : elle n’apparaît alors pas comme un versement, mais la facture ne comporte que le ticket modérateur. Ailleurs, elle fait l’objet d’une demande individuelle auprès du conseil départemental.
Étape 3 : déduire l’aide au logement
Selon l’établissement et les ressources du résident, la CAF ou la MSA peut verser :
- l’APL (aide personnalisée au logement), si l’établissement est conventionné ;
- sinon l’ALS (allocation de logement sociale).
Le montant dépend des ressources et du tarif hébergement. Il est souvent versé directement à l’établissement, qui le déduit de la facture.
Étape 4 : tenir compte de la réduction d’impôt
Les frais de dépendance et d’hébergement (hors soins), diminués des aides reçues, ouvrent droit à une réduction d’impôt de 25 %, dans la limite de 10 000 € de dépenses par an et par personne hébergée, soit un avantage maximal de 2 500 € par an.
Deux points à retenir :
- c’est une réduction, pas un crédit : elle ne profite qu’aux personnes imposables, et ne donne lieu à aucun remboursement au-delà de l’impôt dû ;
- elle arrive l’année suivante, avec l’avis d’imposition : elle n’allège pas la trésorerie au moment de payer.
Pour un calcul mensuel prudent, beaucoup de familles la mettent de côté plutôt que de la déduire.
Étape 5 : comparer aux ressources
Le reste à charge se compare aux ressources mensuelles du résident : retraites de base et complémentaires, pension de réversion, revenus du patrimoine (loyers, placements).
Trois situations se présentent :
- Les ressources couvrent le reste à charge : l’établissement est accessible durablement.
- Elles ne le couvrent pas, mais le patrimoine le permet : épargne, assurance vie, vente ou location d’un bien immobilier peuvent combler l’écart. Il faut alors calculer combien de temps le patrimoine tiendra.
- Ni les ressources ni le patrimoine ne suffisent : l’aide sociale à l’hébergement peut prendre le relais, dans un établissement habilité. Le résident reverse alors l’essentiel de ses revenus, ses enfants peuvent être sollicités au titre de l’obligation alimentaire, et le département pourra récupérer une partie des sommes sur la succession.
Un exemple pour fixer les idées
Exemple fictif, à titre d’illustration : chiffres arrondis, à adapter à la situation réelle.
Madame D., 87 ans, classée en GIR 3, entre dans un EHPAD habilité.
| Poste | Par mois |
|---|---|
| Tarif hébergement | 2 100 € |
| Ticket modérateur dépendance (GIR 5-6) | 180 € |
| Facture brute | 2 280 € |
| Aide au logement (ALS) | − 120 € |
| Reste à payer chaque mois | 2 160 € |
| Réduction d’impôt (versée l’année suivante, ramenée au mois) | ≈ − 200 € |
Sa retraite est de 1 650 € par mois. L’écart, environ 500 € par mois, devra être couvert par son épargne, par ses enfants, ou par la vente de son logement. C’est ce calcul qui permet de décider, en famille et en connaissance de cause.
Combien de temps l’épargne tiendra-t-elle ?
Quand les ressources ne couvrent pas tout, la vraie question devient : pendant combien de mois le patrimoine comblera-t-il l’écart ?
Reprenons Madame D. et supposons qu’elle dispose de 45 000 € d’épargne disponible. Avec un écart de 500 € par mois, le calcul brut donne 90 mois, soit sept ans et demi. Ce chiffre est trompeur s’il est pris tel quel, pour trois raisons :
- les tarifs augmentent chaque année, alors que les retraites ne suivent pas toujours au même rythme : l’écart mensuel grandit avec le temps ;
- l’entrée elle-même a un coût : le dépôt de garantie, qui ne peut pas dépasser l’équivalent de 30 jours de tarif hébergement, et souvent quelques achats (vêtements marqués, petit mobilier) ;
- il faut garder une réserve pour l’imprévu : soins non remboursés, appareillage, frais d’obsèques.
Une méthode prudente consiste à retenir un écart majoré, à mettre de côté une réserve, puis à diviser le reste de l’épargne par cet écart. Si la durée obtenue est courte, mieux vaut préparer dès maintenant la suite : vente ou location du logement, demande d’aide sociale, participation organisée des enfants. Ces solutions prennent toutes plusieurs mois à se mettre en place.
Les pièces à réunir pour faire le calcul
Pour un calcul fiable, rassemblez :
- le dernier avis d’imposition du résident ;
- les relevés de toutes ses pensions : régimes de base, complémentaires, réversion ;
- la notification de GIR ou, à défaut, une évaluation récente ;
- la grille tarifaire de l’établissement visé (hébergement, dépendance par GIR, prestations facultatives) ;
- le contrat de séjour ou son projet, qui précise ce qui est inclus et ce qui est facturé en cas d’absence ;
- les relevés d’épargne et la liste des biens immobiliers ;
- les dépenses qui continuent : mutuelle, impôts, assurance du logement s’il est conservé.
Les erreurs les plus fréquentes
- Comparer des prix affichés sans regarder le tarif dépendance du bon GIR.
- Oublier les prestations facultatives, qui peuvent ajouter plus de 100 € par mois.
- Compter la réduction d’impôt comme une aide mensuelle, alors qu’elle arrive un an plus tard, et seulement si la personne est imposable.
- Ne pas anticiper l’aide sociale : la demande prend du temps, et toutes les places ne sont pas habilitées.
- Oublier le conjoint resté à domicile : la retraite du résident faisait souvent vivre le couple. Son loyer, ses charges et ses propres dépenses doivent rester couverts.
- Ne faire le calcul qu’une fois : tarifs, GIR et ressources évoluent. Refaites-le au moins chaque année, à la réception de la nouvelle grille tarifaire.
Questions fréquentes
L’APA en établissement est-elle récupérée sur la succession ?
Non. L’APA n’est jamais récupérée sur la succession, contrairement à l’aide sociale à l’hébergement.
Peut-on cumuler APA, aide au logement et réduction d’impôt ?
Oui. Ces aides se cumulent. La réduction d’impôt se calcule sur les dépenses diminuées des aides déjà perçues.
Les enfants doivent-ils payer le reste à charge ?
Pas automatiquement. Les enfants ne sont sollicités qu’au titre de l’obligation alimentaire, notamment lorsqu’une demande d’aide sociale à l’hébergement est déposée. Beaucoup choisissent toutefois d’aider leur parent volontairement.
Comment estimer le reste à charge avant de choisir un établissement ?
En réunissant les ressources du résident, son GIR (ou une estimation), et les tarifs publiés des établissements visés. C’est précisément ce que calcule l’étude de Relieve.
Le reste à charge change-t-il si le GIR de mon proche évolue ?
Généralement peu. Le résident paie toujours le tarif des GIR 5 et 6, et l’APA absorbe en principe la hausse du tarif dépendance liée à une aggravation. Le changement peut être plus sensible pour un résident aux revenus élevés, dont la participation à l’APA est plus forte.
Que paie-t-on pendant une hospitalisation ?
Les règles de facturation des absences figurent dans le contrat de séjour : en cas d’hospitalisation, le tarif hébergement est généralement minoré, et le tarif dépendance n’est plus facturé au-delà d’un certain délai. Lisez cette clause avant de signer.
Faites le calcul avec nous
Relieve réalise pour les familles une étude du reste à charge : ressources, aides mobilisables, patrimoine, durée de financement, puis mise en relation avec des établissements qui correspondent au budget. Lancez votre estimation dans l’application Relieve ou découvrez notre accompagnement pour les seniors.
Sources : service-public.fr (APA en établissement, aides au logement, réduction d’impôt pour frais d’hébergement en établissement) ; article 199 quindecies du Code général des impôts ; CNSA. Article à jour au 10/10/2026.
À lire aussi
- APA : l’aide que tout le monde croit comprendre… mais que presque personne ne maîtrise vraiment.